
Data Centers en México: Un crecimiento monumental que está redefiniendo la infraestructura digital
Para los líderes empresariales, fondos de inversión y directores de operaciones, comprender la evolución de los Data Centers en México ha dejado de ser un tema exclusivo del departamento de Tecnologías de la Información (TI) para convertirse en un pilar ineludible en la agenda de las juntas directivas.
Estamos frente a un punto de inflexión. Nuestro país está transitando rápidamente de ser una potencia tradicional en manufactura a consolidarse como el hub de infraestructura digital más estratégico de América Latina.
Este crecimiento monumental no es fortuito; es el resultado de una convergencia global de tendencias tecnológicas y geopolíticas que están redefiniendo cómo, dónde y a qué velocidad se procesan los datos que mueven al mundo.
Sin embargo, capitalizar esta oportunidad exige una comprensión profunda no sólo de las proyecciones financieras, sino de los inmensos retos operativos, energéticos y de talento que conlleva la construcción de proyectos de misión crítica.
El panorama actual: cifras de una expansión sin precedentes
Las proyecciones para el mercado de centros de datos en territorio mexicano son abrumadoras y reflejan una confianza sostenida por parte de los gigantes tecnológicos globales (conocidos como hyperscalers).
Según datos recientes de la Asociación Mexicana de Data Centers (MEXDC), se estima que para el año 2029, México atraerá más de $9 mil millones de dólares de inversión directa, además de la creación indirecta de más de 14 mil empleos.
Según datos recientes de la Asociación Mexicana de Data Centers (MEXDC), se estima que para el año 2029, México atraerá más de $9 mil millones de dólares de inversión directa, además de la creación indirecta de más de 14 mil empleos.
Solo en el corto plazo, se espera la instalación de al menos 73 nuevos centros de datos, generando no solo un impacto tecnológico, sino una contribución estimada que podría representar hasta el 5% del Producto Interno Bruto (PIB) nacional para el final de la década.
Las inversiones anunciadas validan este optimismo. Amazon Web Services (AWS) ha comprometido una inyección de 5,000 millones de dólares para su nueva región de infraestructura; la firma estadounidense CloudHQ anunció un mega campus compuesto por seis edificios con una inversión de 4,800 millones de dólares; y gigantes como Microsoft, Google, OData, Equinix y KIO Networks continúan expandiendo agresivamente su huella operativa.
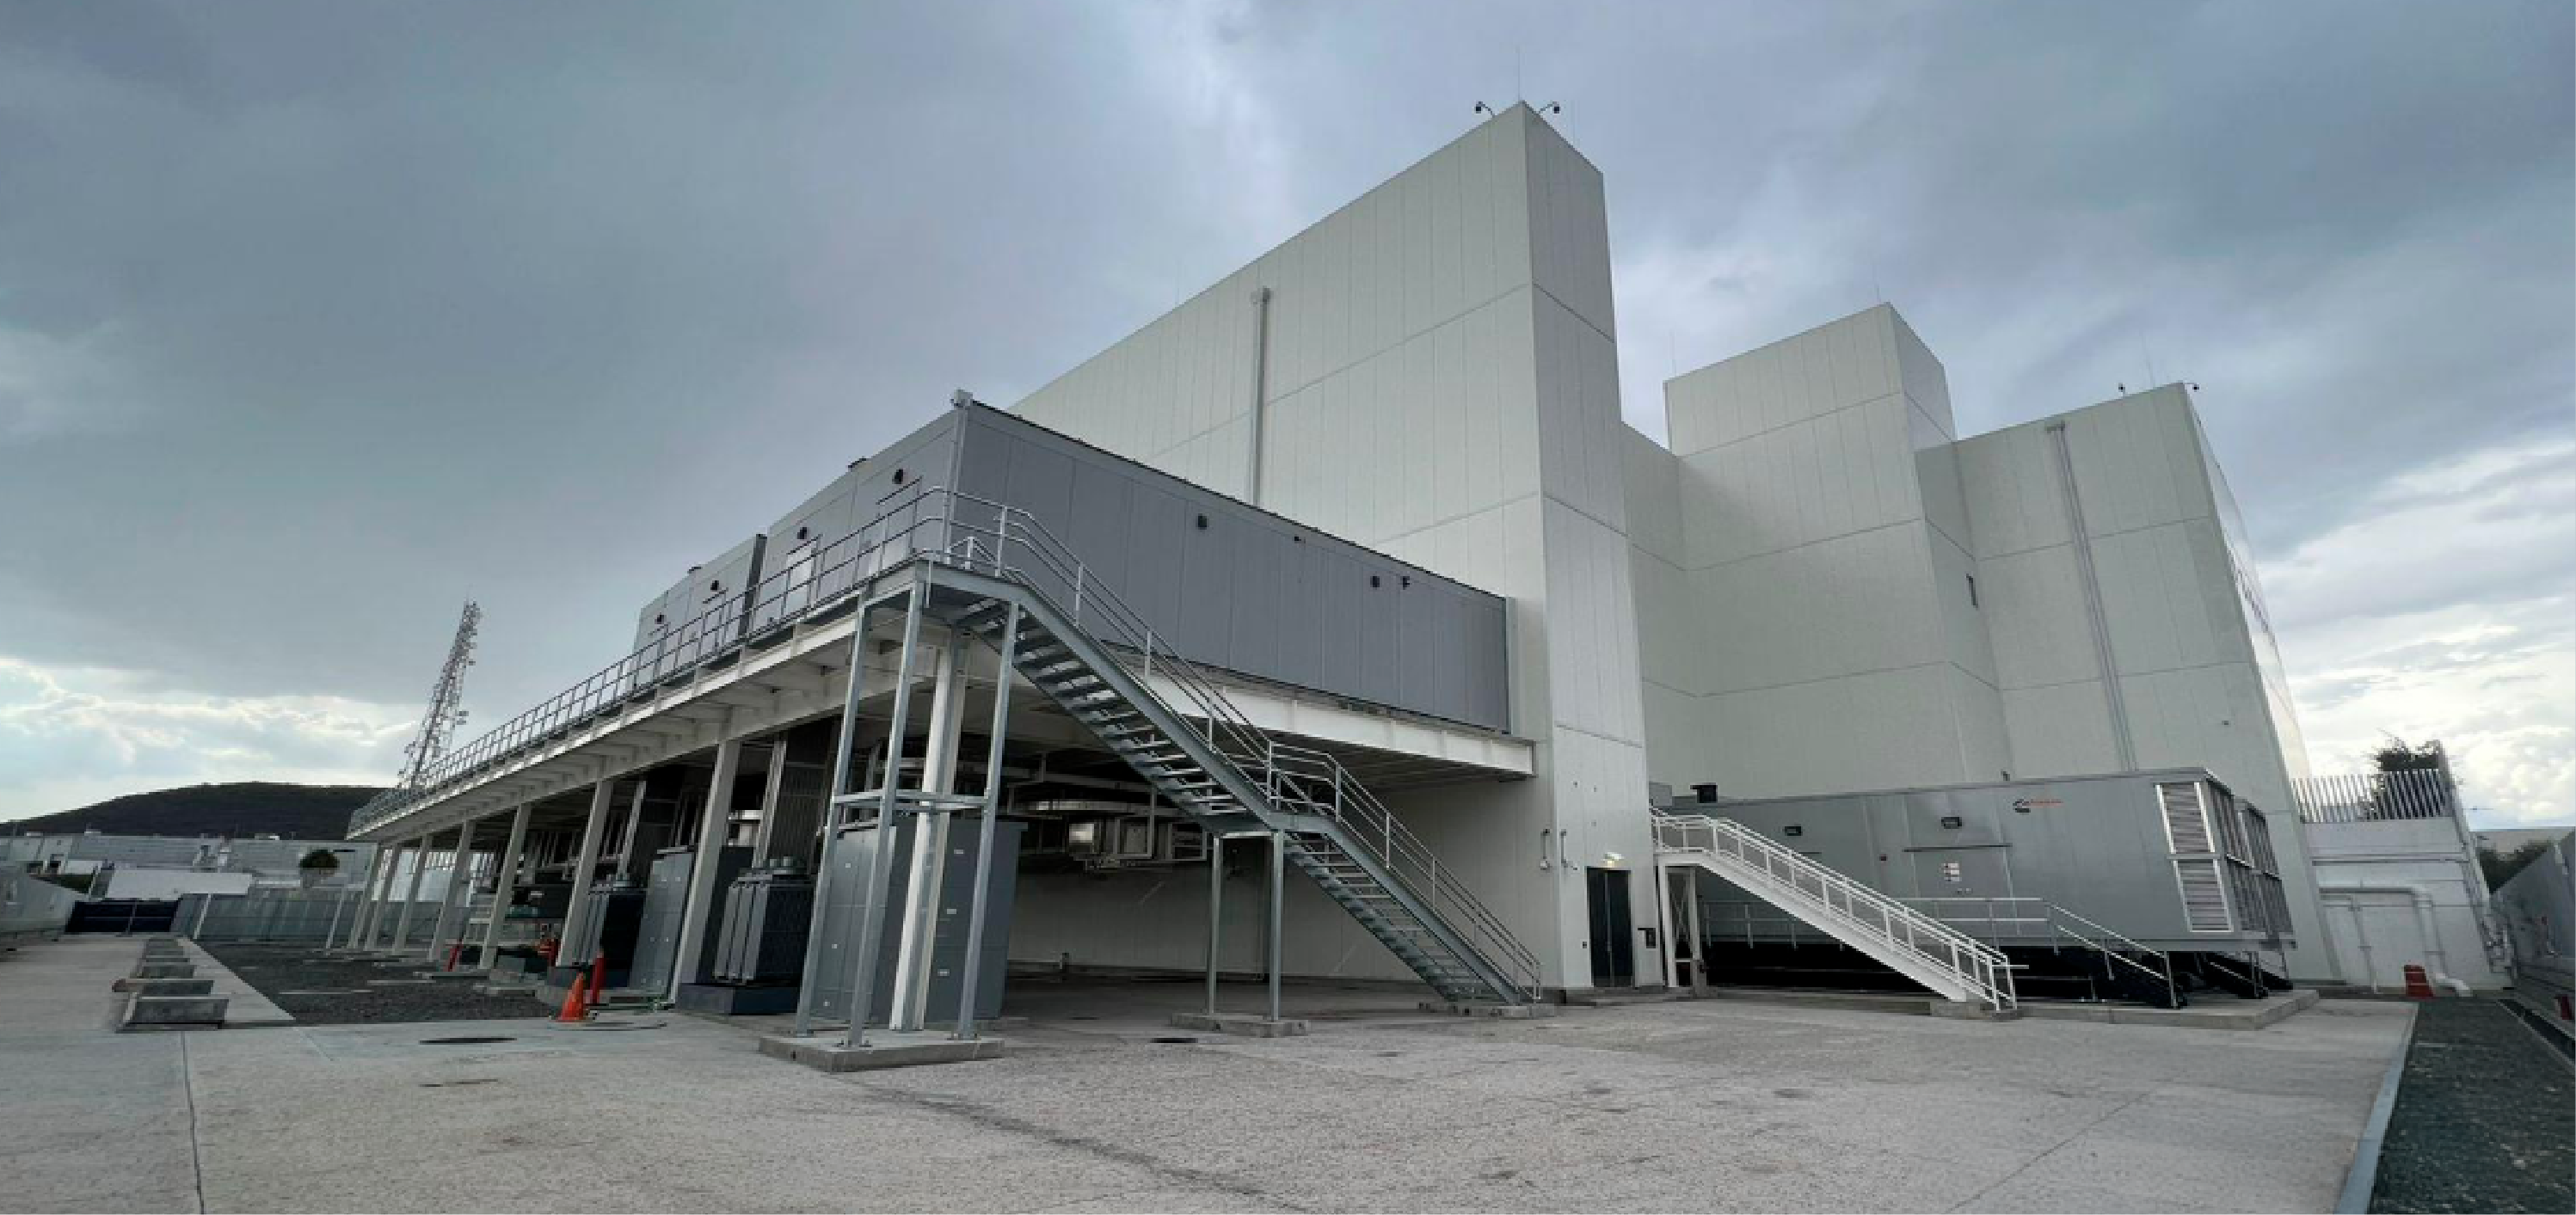
Este proyecto abarca más de 103,000 m² e integra data halls, oficinas corporativas y áreas de soporte de alto rendimiento.
Catalizadores del crecimiento: nearshoring, inteligencia artificial y la nube
El boom de los data centers en México no ocurre en el vacío; está siendo impulsado por tres macrotendencias interconectadas:
1. El efecto multiplicador del nearshoring
La reubicación de las cadenas de suministro hacia Norteamérica está atrayendo a cientos de empresas de manufactura avanzada, automotriz y aeroespacial.
Estas industrias operan bajo el paradigma de la Industria 4.0, lo que significa que sus líneas de producción dependen del Internet de las Cosas (IoT), la robótica y el análisis de Big Data en tiempo real.
Para que estas fábricas inteligentes funcionen sin latencia (retrasos en la transmisión de datos), el procesamiento de la información no puede viajar hasta servidores en Asia o Europa; debe ocurrir de forma local.
2. La revolución de la Inteligencia Artificial (IA)
La adopción masiva de la Inteligencia Artificial generativa está cambiando las reglas del juego en el diseño de infraestructura.
Entrenar modelos de lenguaje a gran escala requiere una potencia de cálculo brutal. Para ponerlo en perspectiva, las cargas de trabajo impulsadas por IA pueden consumir hasta 33 veces más energía que las operaciones tradicionales de TI.
Esto obliga a construir instalaciones de alta densidad que requieren un grado de sofisticación ingenieril superior, justificando la necesidad de nuevas y más potentes instalaciones en suelo mexicano.
3. Adopción de la nube y soberanía de datos:
La migración de la infraestructura empresarial tradicional hacia la nube sigue creciendo a un ritmo notable en América Latina.
Paralelamente, las regulaciones gubernamentales y corporativas sobre ciberseguridad y soberanía de datos exigen cada vez más que la información sensible de ciudadanos y empresas sea almacenada y procesada dentro del territorio nacional.
Paralelamente, las regulaciones gubernamentales y corporativas sobre ciberseguridad y soberanía de datos exigen cada vez más que la información sensible de ciudadanos y empresas sea almacenada y procesada dentro del territorio nacional.
Geografía de la conectividad: Los epicentros de los data centers en México
El desarrollo de esta infraestructura no es simétrico en todo el país; se ha concentrado en clústeres estratégicos que ofrecen la combinación óptima de conectividad de fibra óptica, estabilidad geológica y acceso a recursos.
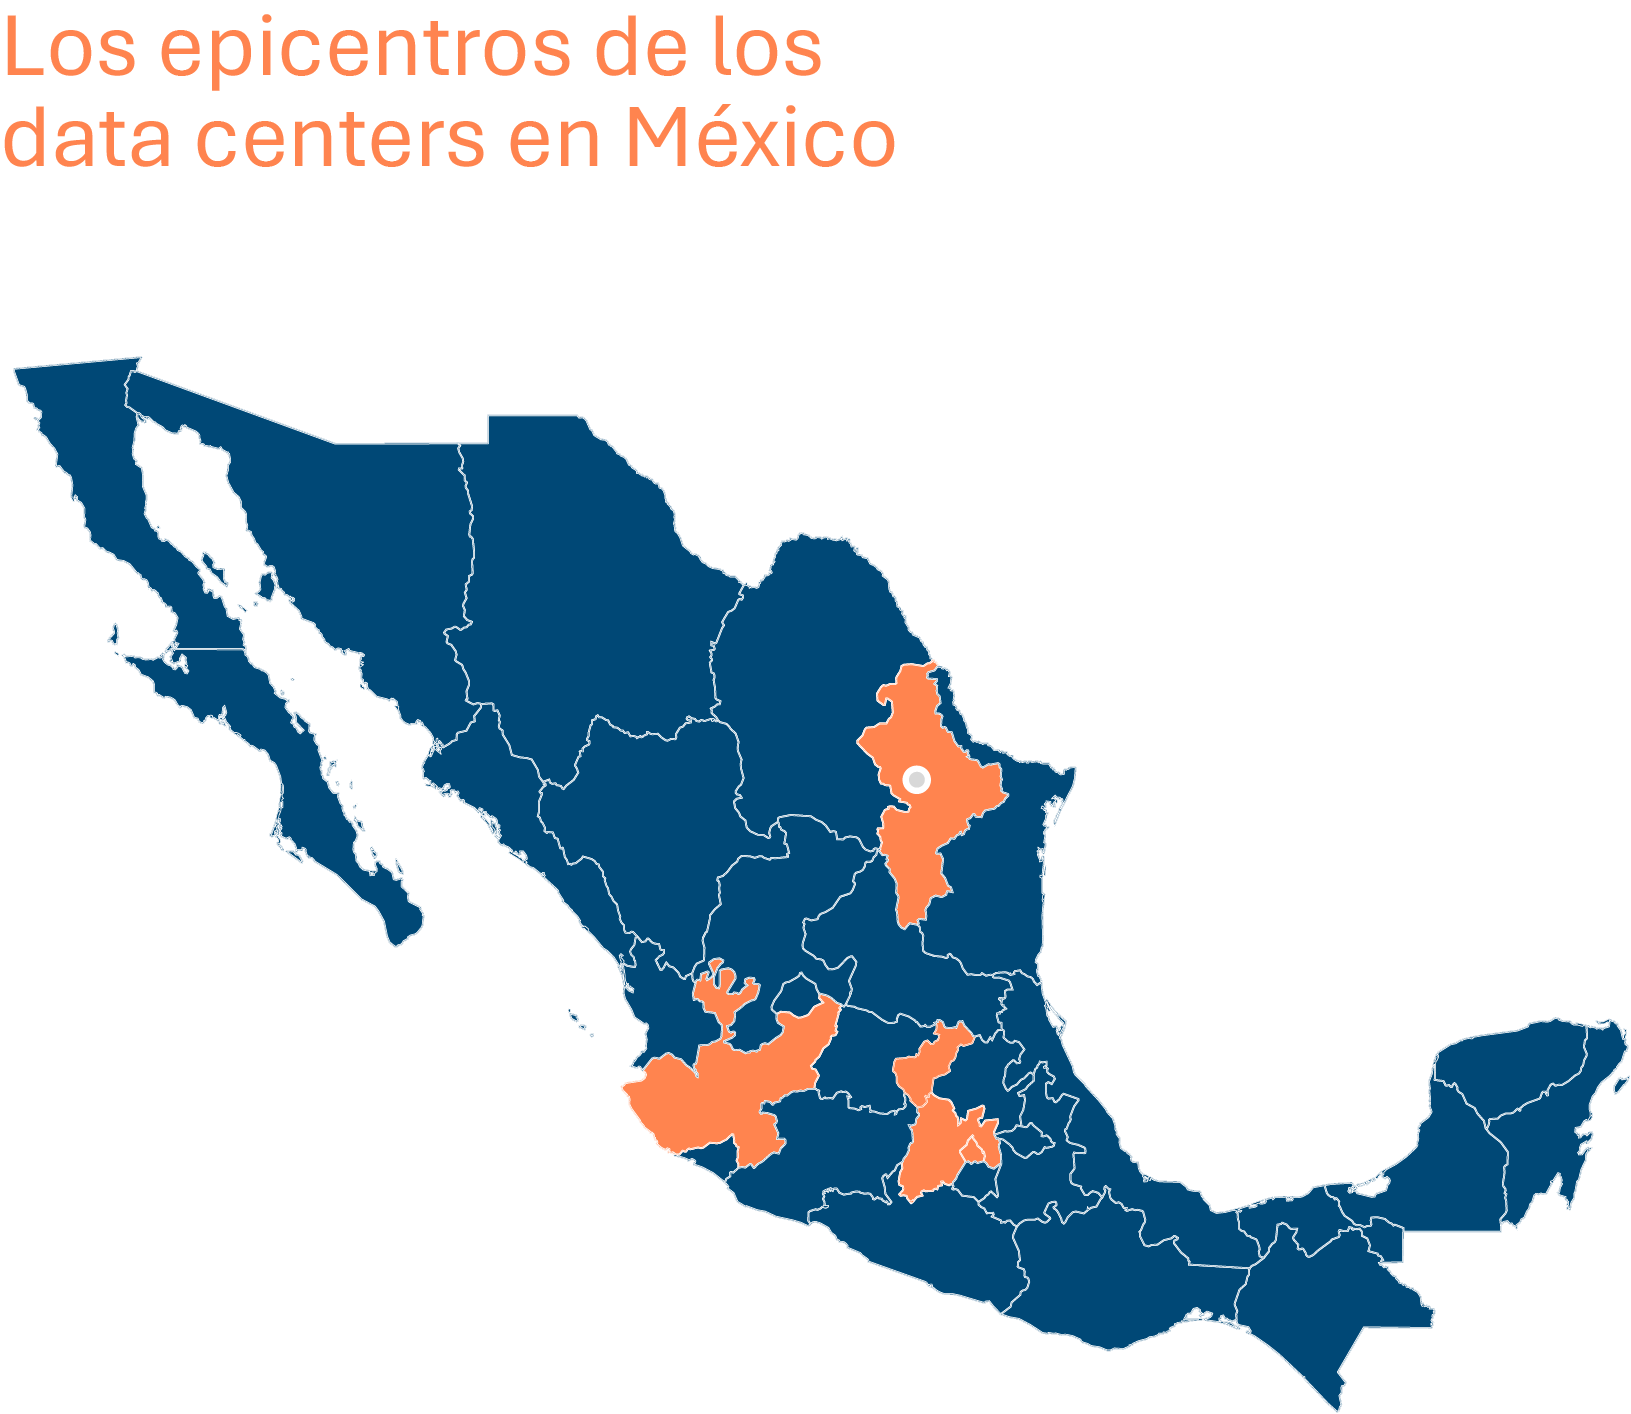
- Querétaro: Actualmente, este estado concentra cerca del 65% de la capacidad instalada del país. Su ubicación geográfica es inmejorable: está libre de riesgos sísmicos severos y huracanes, y se encuentra a una distancia ideal de la Ciudad de México.
- Monterrey y el norte del país: Dada su vocación industrial y su proximidad directa con Texas, Monterrey se está consolidando como el segundo hub en importancia. Es el ecosistema perfecto para la sinergia entre la manufactura avanzada y las necesidades de edge computing (procesamiento en el borde).
- Ciudad de México y Estado de México: Como el centro financiero y corporativo del país, esta región alberga una gran cantidad de centros de datos de colocación empresarial. Aunque enfrenta desafíos de espacio físico y altos costos de suelo, su densidad de fibra óptica la mantiene como un nodo indispensable de conectividad.
- Bajío: Con su sólido ecosistema de desarrollo de software y talento tecnológico, Jalisco está emergiendo como un mercado secundario sumamente atractivo para diversificar las cargas de trabajo.
El doble desafío operativo: mitigación de riesgos en energía y agua
Para un director general o un fondo de inversión, el atractivo comercial debe sopesarse con un riguroso due diligence técnico. Los dos cuellos de botella más críticos para la viabilidad de estos proyectos son la energía y el agua.
El reto energético
La electricidad puede representar hasta el 75% de los costos operativos (OPEX) de un centro de datos. fondo
El objetivo de la industria de alcanzar 1,516 MW de capacidad para 2030 equivale, en términos prácticos, a requerir casi la totalidad de la energía que hoy consume un estado entero como Querétaro.
La Asociación Mexicana de Data Centers estima que el país necesitará multiplicar por cinco su capacidad eléctrica actual para abastecer este sector.
Ante las limitaciones de la red pública y la necesidad de transmisión, los inversionistas no pueden darse el lujo de esperar. La industria está evolucionando hacia modelos de autoabasto o generación distribuida, evaluando centrales de ciclo combinado, sistemas de almacenamiento en baterías (BESS) y contratos de energía renovable (solar y eólica) para cumplir con las estrictas metas corporativas de Net Zero y descarbonización.
El estrés hídrico y la sustentabilidad
Tradicionalmente, un centro de datos de 1 MW que utiliza sistemas de enfriamiento abiertos puede consumir hasta 25 millones de litros de agua al año.
En regiones como Querétaro, que atraviesan sequías históricas y donde la infraestructura hídrica está bajo presión, este modelo es insostenible tanto ambiental como socialmente.
La respuesta de la industria es la innovación tecnológica y la sustentabilidad aplicada. Hoy en día, el diseño de un Data Center en México de clase mundial exige la implementación de sistemas de enfriamiento de circuito cerrado (donde el agua se reutiliza indefinidamente de forma circular), sistemas de refrigeración adiabática o, directamente, tecnologías de liquid cooling (enfriamiento líquido) para los servidores de inteligencia artificial.
El objetivo es operar con un PUE (Power Usage Effectiveness) lo más cercano a 1.0, garantizando operaciones eficientes que no compitan con el suministro de las comunidades locales.
El factor humano: Cerrando la brecha de talento especializado
La infraestructura de vanguardia es inoperante sin el talento humano capaz de gestionarla. Actualmente, existe un desfase entre la agresiva demanda del mercado y la disponibilidad de mano de obra local con experiencia comprobada en instalaciones de misión crítica.
Operar y mantener estas instalaciones requiere de ingenieros electromecánicos altamente especializados, expertos en climatización de precisión, arquitectos de nube y analistas de ciberseguridad.
Operar y mantener estas instalaciones requiere de ingenieros electromecánicos altamente especializados, expertos en climatización de precisión, arquitectos de nube y analistas de ciberseguridad.
Reconociendo este desafío, el sector privado y público están tomando medidas. Se están forjando alianzas con universidades y se han inaugurado iniciativas como el Centro Público de Formación en Inteligencia Artificial, que busca egresar a decenas de miles de estudiantes.
Asimismo, gigantes tecnológicos han anunciado fondos superiores a los mil millones de dólares enfocados específicamente en el desarrollo de capacidades de IA y capacitación de talento local en México durante los próximos cinco años.
Asimismo, gigantes tecnológicos han anunciado fondos superiores a los mil millones de dólares enfocados específicamente en el desarrollo de capacidades de IA y capacitación de talento local en México durante los próximos cinco años.
El momento de consolidar el liderazgo digital
Los Data Centers en México son mucho más que un mercado inmobiliario industrial o una tendencia tecnológica pasajera; son el sistema nervioso central de la nueva economía digital en la región.
Las oportunidades de retorno de inversión, desarrollo tecnológico y liderazgo sectorial son monumentales, pero están reservadas para aquellas organizaciones capaces de anticiparse a los retos estructurales.
Para los líderes corporativos, la directriz es clara: el capital está disponible y la demanda está garantizada, pero la ejecución lo es todo.
Mitigar los riesgos energéticos, adoptar tecnologías de enfriamiento sustentables y apoyarse en partners con experiencia internacional para el gerenciamiento de los proyectos, no son simples recomendaciones operativas; son el blindaje estratégico indispensable para asegurar que las inversiones de hoy se conviertan en el motor ininterrumpido del futuro digital.
México está listo para albergar la nube; el éxito dependerá de quienes sepan construir sus cimientos en la tierra con excelencia absoluta.

¿Buscas un socio estratégico para tus proyectos de infraestructura?
Contáctanos y conversemos sobre tu proyecto.
